Aurum Vector
TRADINGPROFITTEVOLE · EXPERT ADVISOR
Aurum Vector
Ricerca algoritmica applicata al mercato dell’oro. Un Expert Advisor sviluppato per MetaTrader, nato da anni di progettazione, test e revisioni successive.
XAUUSD · M15 · MetaTrader 4 / MetaTrader 5
Che cos’è Aurum Vector
Aurum Vector è il nome commerciale di un progetto di trading automatico che ho ideato e sviluppato per il mercato dell’oro. Il motore deriva dal percorso di ricerca Gold Reaper e utilizza regole algoritmiche per individuare, aprire e gestire operazioni senza interventi discrezionali.
Il progetto è pensato per chi conosce i rischi del trading e desidera valutare un sistema sulla base di metodo, statistiche e caratteristiche operative, non di promesse di guadagno.
Strategia
Motore multi-strategia per XAUUSD, con impostazioni operative predefinite e gestione automatica delle posizioni.
Controllo del rischio
Parametri per dimensionamento delle posizioni, controllo dell’esposizione e protezioni operative. Il rischio non può essere eliminato.
Verifica
Due serie di dati, due risultati positivi. Confronto profit factor, drawdown, recovery factor e andamento anno per anno, con i limiti della simulazione ben dichiarati.
Risultati e documentazione
Ho confrontato due backtest della versione MT5, eseguiti sul periodo 2019–2026 con lotto fisso 0,01: uno con dati storici a tick e uno con dati del broker. Qui sotto presento numeri, differenze e limiti della simulazione. I file completi e la documentazione tecnica potranno essere resi disponibili dopo l’ultima verifica del pacchetto commerciale.
Documentazione tecnica, manuale, report e disponibilità commerciale: in preparazione.
AURUM VECTOR · I NUMERI CHE CONTANO
Un algoritmo, due storici. Risultati positivi in entrambi i test.
Chi acquista un Expert Advisor dovrebbe porsi una domanda semplice: il sistema funziona soltanto sullo storico utilizzato per svilupparlo oppure mantiene risultati interessanti anche cambiando i dati? Ho voluto mettere Aurum Vector alla prova proprio su questo punto.
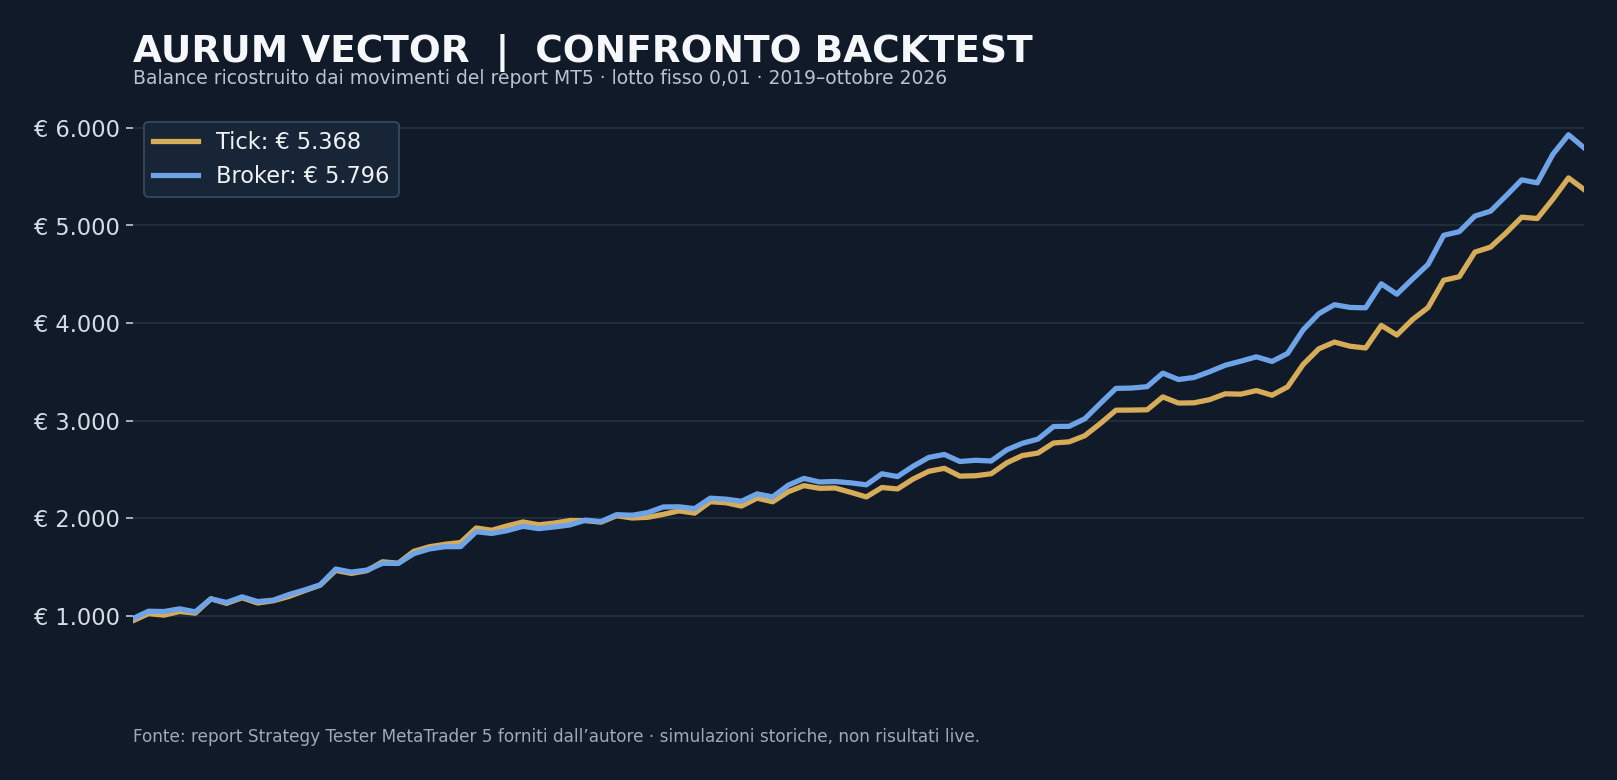
Dal 2019 a ottobre 2026, con lotto fisso di 0,01 e senza ricapitalizzazione, le due simulazioni MT5 hanno prodotto +4.368 € sullo storico a tick e +4.795,61 € sui dati del broker, partendo da 1.000 €. Lo stesso sistema, con due basi dati differenti, ha quindi mantenuto un risultato positivo. È un elemento favorevole da valutare insieme ai rischi, non una garanzia per il futuro.
Valori in ordine: storico a tick / storico broker. Il recovery factor confronta utile netto e massimo drawdown rilevato: non misura il tempo necessario a recuperare una perdita. Tutti i dati sono risultati di simulazioni storiche.
AURUM VECTOR · ANALISI STORICA MT5
Due backtest, un confronto trasparente
Un grafico molto bello può impressionare. A me interessa soprattutto capire quanto un sistema cambi comportamento quando cambiano i dati utilizzati per testarlo. Per questo ho eseguito due simulazioni sullo stesso Expert Advisor, usando da un lato uno storico a tick e dall’altro i dati del broker.
Periodo: 1 gennaio 2019 – 30 ottobre 2026 · Strumento: oro (XAUUSD) · Timeframe: M15 · Piattaforma: MetaTrader 5 · Capitale iniziale: 1.000 € · Lotto fisso: 0,01, senza ricapitalizzazione.
| Indicatore | Dati a tick | Dati broker |
|---|---|---|
| Utile netto simulato | +4.368,00 € | +4.795,61 € |
| Saldo finale simulato | 5.368,00 € | 5.795,61 € |
| Profit factor | 1,99 | 2,16 |
| Recovery factor (utile / max drawdown) | 18,99 | 19,65 |
| Operazioni totali | 2.042 | 1.966 |
| Operazioni vincenti | 68,56% | 70,19% |
| Aspettativa media per operazione (Expected Payoff) | 2,14 € | 2,44 € |
| Drawdown massimo relativo equity | 9,71% | 9,15% |
| Drawdown massimo equity (valore assoluto) | 230,06 € | 244,11 € |
| Sharpe ratio (MT5) | 5,19 | 5,84 |
| Qualità dello storico dichiarata da MT5 | 99% | 99% |
| Tick elaborati | 438.640.040 | 342.949.431 |
Fonte: report Strategy Tester MT5, Aurum_Vector_v1_2_MT5. La voce “qualità dello storico 99%” è il dato mostrato dal tester: non equivale a una certificazione indipendente dei dati tick.
Lettura dei risultati: cosa mi convince e cosa verificare
I due test chiudono entrambi in utile e il profit factor resta superiore a 1,9. È un elemento interessante, soprattutto perché il periodo comprende diverse fasi di mercato. Tuttavia il confronto non è identico: il test con dati broker mostra 427,61 € di utile in più (+9,8% rispetto al test a tick), pur registrando 76 operazioni in meno. La differenza merita attenzione: storico dei prezzi, spread, costi ed esecuzione simulata possono influenzare ingresso, uscita e risultato.
Il dato che osservo con maggiore prudenza è il drawdown. Nelle simulazioni il massimo drawdown relativo dell’equity è circa il 9–10%, ma non è un limite garantito: in reale, slippage, volatilità improvvisa, condizioni del broker e interruzioni operative possono peggiorarlo. La percentuale di trade vincenti, da sola, non dice quanto un sistema sia sicuro.
Non interpreto questi numeri come una promessa di redditività. Sono risultati storici simulati, da affiancare in futuro a prove fuori campione e a una verifica dell’operatività reale, senza confondere i due piani.
Risultati anno per anno
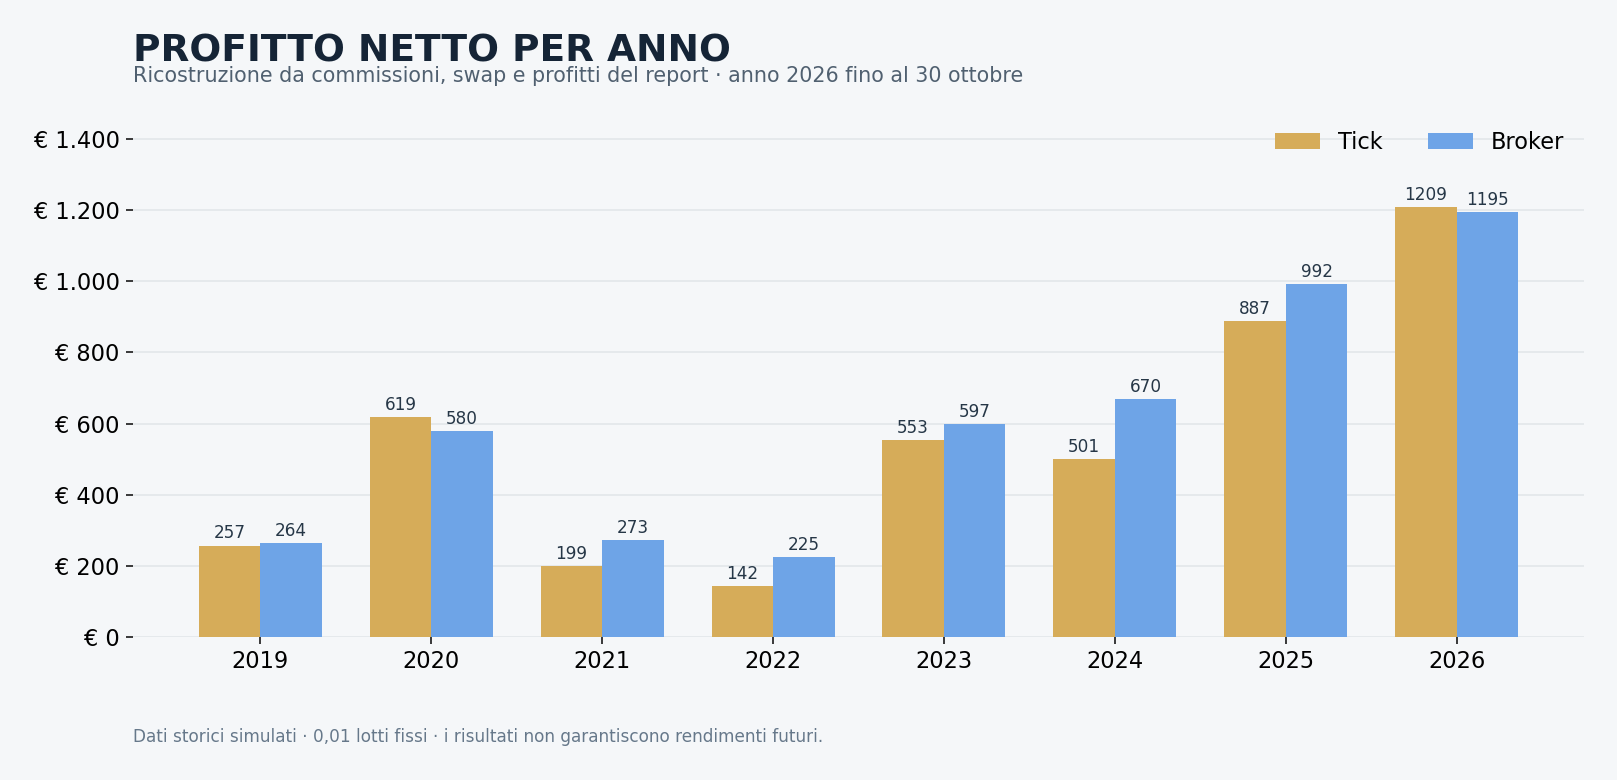
La tabella riporta il risultato netto ricostruito dai movimenti delle operazioni presenti nei due file MT5, comprese commissioni e swap. Il 2026 è parziale e si ferma al 30 ottobre.
| Anno | Dati a tick | Dati broker |
|---|---|---|
| 2019 | +257,05 € | +263,97 € |
| 2020 | +619,45 € | +579,64 € |
| 2021 | +198,98 € | +273,12 € |
| 2022 | +142,29 € | +225,48 € |
| 2023 | +553,13 € | +597,42 € |
| 2024 | +500,51 € | +669,56 € |
| 2025 | +887,49 € | +991,84 € |
| 2026 (gen–ott) | +1.209,10 € | +1.194,58 € |
I risultati sono positivi in ciascun anno considerato, ma questo non significa che tutti i mesi siano stati in guadagno: sui 94 mesi del periodo ne risultano negativi 29 con lo storico a tick e 28 con lo storico broker. La regolarità annuale non elimina le fasi di perdita.
Nota metodologica
Questi backtest utilizzano un lotto costante di 0,01 e non applicano ricapitalizzazione. Non sono mostrati rendimenti live, né viene garantito che un altro broker, conto o periodo produca risultati simili. I grafici illustrano i risultati delle simulazioni; i report originali e le condizioni complete dei test saranno messi a disposizione dopo la verifica della documentazione.
Vuoi saperne di più?
Per informazioni sul progetto, compatibilità e prossima disponibilità, puoi contattarmi direttamente.
Avvertenza: il trading comporta il rischio di perdite anche elevate. I backtest sono simulazioni storiche, non risultati reali e non garantiscono rendimenti futuri. Aurum Vector è un software, non un servizio di consulenza finanziaria personalizzata.

